Startseite / IT-Audit im Jahresabschluss
HGB § 316 · § 316a
IT-Prüfung im Jahresabschluss
Rechnungslegung ist IT-gestützt, also ist jede Abschlussprüfung auch eine IT-Prüfung. Als CISA-zertifizierter IT-Auditor liefere ich die technische Analyse, die das Prüfungsurteil trägt.
PRÜFBEREICHE
Was ich im Rahmen der Abschlussprüfung prüfe
ITGC
IT-General-Controls
Zugriff, Berechtigungen, Änderungen, Backup und Recovery.
ERP
Anwendungsprüfung
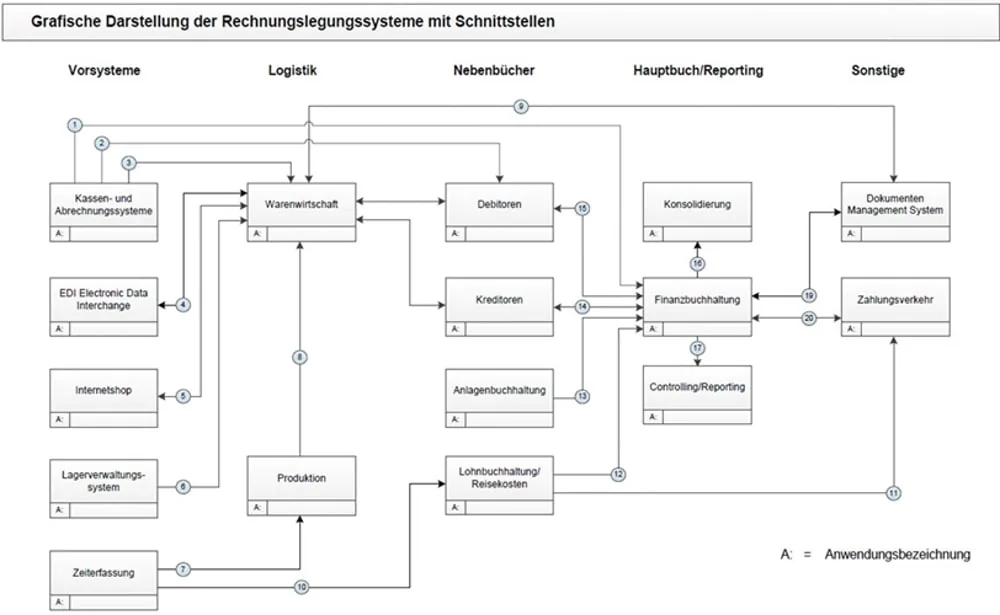
Buchhaltungs- und ERP-Systeme, Schnittstellen und Vorsysteme.
PROZESS
Prozessprüfung
Debitoren, Kreditoren und Zahlungsverkehr.
GOBD
Datensicherheit
Integrität und Ordnungsmäßigkeit nach GoBD.
BCM
IT-Resilienz
Notfallmanagement und Wiederanlauffähigkeit.
GESETZLICHE GRUNDLAGE
Wer prüfungspflichtig ist
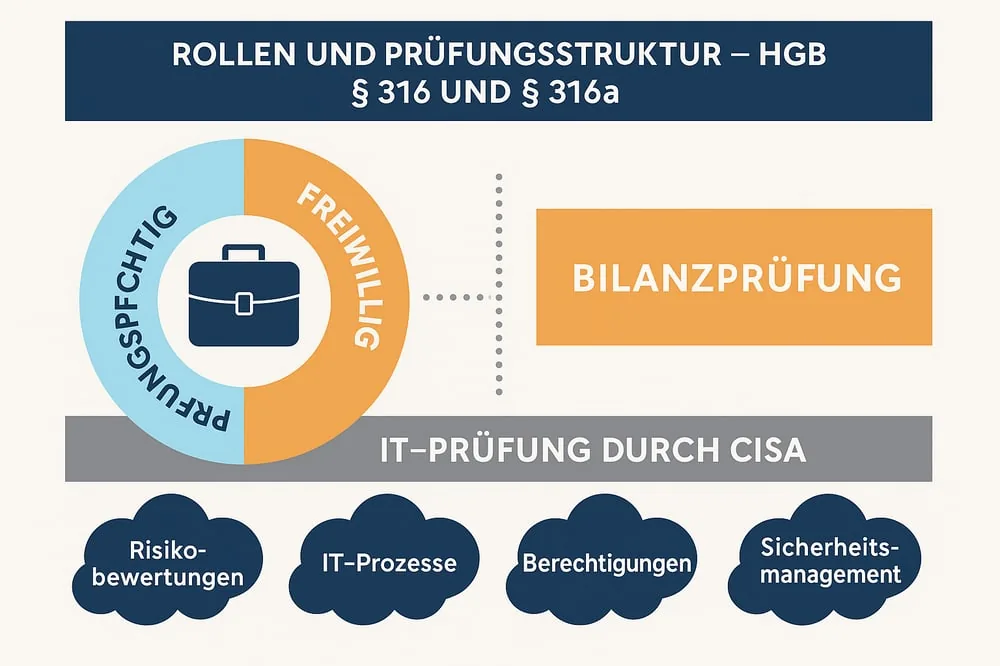
Mittelgroße und große Kapitalgesellschaften unterliegen nach den Größenklassen des § 267 HGB der Prüfpflicht. Maßgeblich ist, dass an zwei aufeinanderfolgenden Abschlussstichtagen mindestens zwei der drei Merkmale überschritten werden. Kleinere Unternehmen können sich freiwillig prüfen lassen und profitieren ebenso.
- Früherkennung von IT- und Compliance-Risiken
- Nachweis der Ordnungsmäßigkeit gegenüber Banken, Aufsicht und Investoren
- Stärkeres internes Kontrollsystem und Prozesssicherheit
Schwellenwerte nach HGB in der Fassung seit 17.04.2024, anzuwenden für Geschäftsjahre ab dem 01.01.2024. Mitarbeitende im Jahresdurchschnitt. Konzern: netto nach Konsolidierung, brutto vor Konsolidierung. EU-KMU nach Empfehlung 2003/361/EG: Mitarbeiterzahl einhalten und zusätzlich Umsatz oder Bilanzsumme.
MEINE ROLLE
IT-Sachverständiger im Prüfungsteam
Bei gesetzlichen Prüfungen arbeite ich als IT-Sachverständiger oder Teil des Prüfungsteams, nicht als gesetzlicher Abschlussprüfer. Bei freiwilligen Prüfungen trete ich eigenständig auf.
FÜR WIRTSCHAFTSPRÜFUNGSGESELLSCHAFTEN
IT-Prüfungskapazität für Ihre Kanzlei, ohne eigene Spezialisten einzustellen
Ich unterstütze kleine und mittlere WP-Gesellschaften in der Prüfungssaison: risikoorientiert, termintreu und dokumentiert im Format Ihrer Arbeitspapiere.
Planbar
Feste Kontingente für die Saison, auf Abruf für Spitzen.
Prüferkonform
Vorgehen nach IDW PS 330 und ISA [DE] 315, sauber dokumentiert.
Unabhängig
Keine Beratung beim selben Mandanten, keine Interessenkonflikte.
„Heinrich Markus Schultes tiefes technisches Wissen und sein regulatorisches Verständnis sind unübertroffen. Seine Einblicke waren für unser IT-Audit von unschätzbarem Wert.“
Die nächste Prüfungssaison planen
Sprechen wir über Umfang, Termine und das passende Modell für Ihr Unternehmen oder Ihre Kanzlei.
Kontakt aufnehmen